
تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم، یک مسیر سادهشده برای پرداخت مالیات است که سازمان امور مالیاتی برای حمایت از مشاغل کوچک و متوسط طراحی کرده. بر اساس این تبصره، اگر درآمد سالانه کسبوکار از سقف تعیینشده کمتر باشد، نیازی به ارائه اظهارنامه مالیاتی و نگهداری دفاتر و اسناد مالی نیست و تنها کافی است مالیات مقطوع تعیینشده توسط سازمان پرداخت شود.
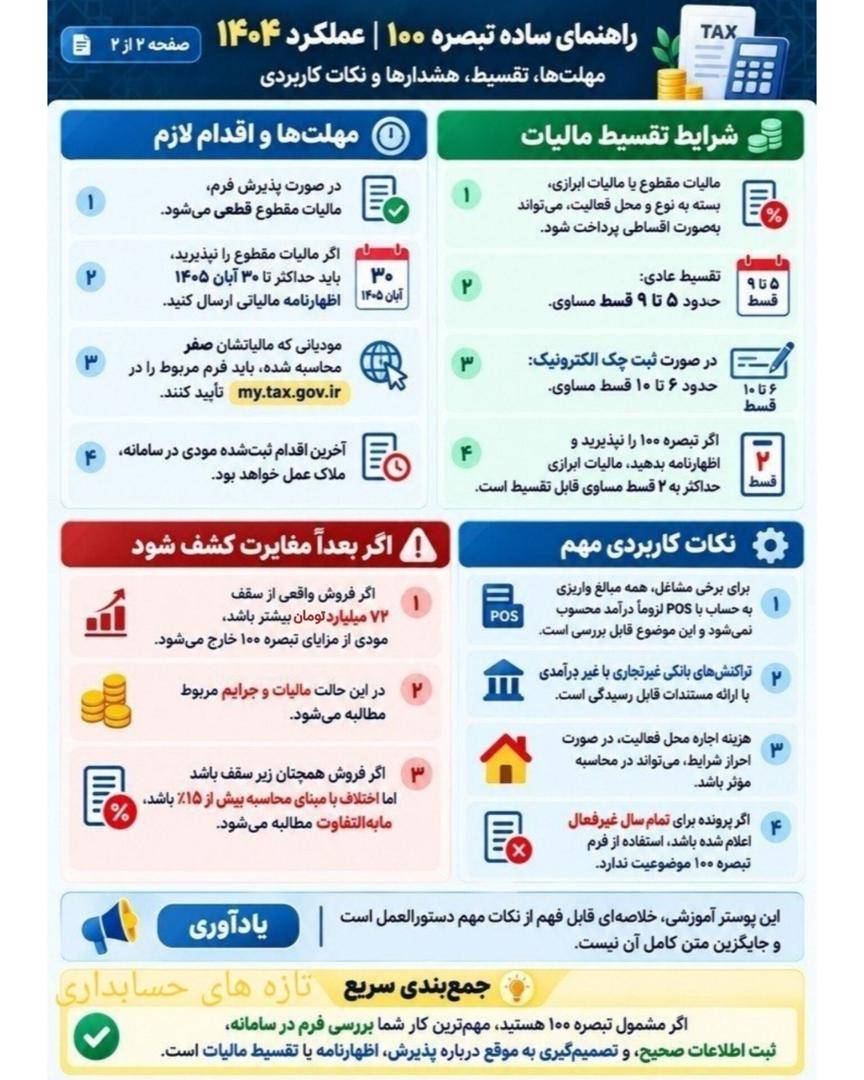
طبق احکام مالیاتی قانون بودجه سال ۱۴۰۵، سقف فروش کالا و خدمات برای استفاده از تبصره ماده ۱۰۰ (برای عملکرد سال ۱۴۰۴) به ۷۲ میلیارد تومان (۷۲۰٬۰۰۰٬۰۰۰٬۰۰۰ ریال) رسیده است. اگر فروش سالانه شما کمتر از این عدد باشد و سایر شرایط را هم داشته باشید، میتوانید از این تسهیلات بهرهمند شوید.
نکته کلیدی: رسیدن به سقف فروش، تنها شرط استفاده از تبصره ماده ۱۰۰ نیست. باید سایر شرایط و الزامات اعلامی سازمان امور مالیاتی هم رعایت شود.
تبصره ۱۰۰ مالیاتی چیست؟
تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم یک مسیر سادهشده برای پرداخت مالیات است که سازمان امور مالیاتی برای حمایت از مشاغل کوچک و متوسط طراحی کرده است. بر اساس این تبصره، صاحبان مشاغلی که فروش سالانه آنها از سقف اعلامی هر سال کمتر باشد، از نگهداری دفاتر قانونی، ارائه اسناد و مدارک و ارسال اظهارنامه مالیاتی معاف میشوند و صرفاً مالیات مقطوع تعیینشده توسط سازمان را پرداخت میکنند.
مالیات مقطوع مالیاتی است که بر اساس نوع فعالیت و اطلاعات کلی درآمدی مودی و بدون بررسی جزئیات درآمد و هزینه محاسبه میشود و پس از پرداخت آن، مودی مشمول مالیات دیگری نیست؛ البته اگر کتمان درآمد مشخص شود، مودی مکلف به پرداخت مالیات متعلقه بر مبالغ کتمانشده خواهد بود.
سقف فروش و مشمولان در سال ۱۴۰۵
طبق احکام مالیاتی قانون بودجه سال ۱۴۰۵، سقف فروش کالا و خدمات برای استفاده از این تسهیلات در عملکرد سال ۱۴۰۴ معادل ۱۵۰ برابر معافیت موضوع ماده ۸۴ قانون مالیاتهای مستقیم تعیین شده است. این سقف ابتدا ۴۳۲ میلیارد ریال (۴۳.۲ میلیارد تومان) بود، اما بر اساس مصوبه جدید سازمان امور مالیاتی به ۷۲۰ میلیارد ریال، یعنی ۷۲ میلیارد تومان، افزایش یافت. برای مقایسه، سقف سال ۱۴۰۴ برای عملکرد سال ۱۴۰۳، ۲۱۶ میلیارد ریال (۲۱.۶ میلیارد تومان) بود.
نکته کلیدی آن است که رسیدن به سقف فروش بهتنهایی به معنای مشمول شدن قطعی نیست؛ مودی باید سایر شرایط اعلامی سازمان امور مالیاتی را نیز داشته باشد و فرم تبصره ماده ۱۰۰ برای پرونده او در درگاه خدمات الکترونیکی مالیاتی قابل مشاهده و فعال باشد. در این صورت مودی میتواند مالیات مقطوع پیشنهادی را بررسی کند و در صورت موافقت، آن را تأیید و پرداخت نماید. در سال ۱۴۰۵ برای پرداخت مالیات عملکرد ۱۴۰۴ دو مسیر وجود دارد: ارسال اظهارنامه مالیاتی (مسیر عادی) یا استفاده از تبصره ماده ۱۰۰ (مسیر تسهیلشده).
مهلتها، تقسیط و نکات کاربردی
مهلت قانونی استفاده از تسهیلات تبصره ۱۰۰، پایان شهریورماه هر سال است و در سال ۱۴۰۵ برای عملکرد ۱۴۰۴، مهلت تأیید فرم تبصره ۱۰۰ یا ارسال اظهارنامه تا ۳۰ آبان ۱۴۰۵ تمدید شده است؛ مهلت پرداخت مالیات مقطوع نیز تا همین تاریخ است. اگر مودی فرم تبصره ۱۰۰ را نپذیرد، باید اظهارنامه عملکرد خود را در مهلت مقرر ارسال کند.
از دیگر امتیازات قابل توجه، امکان تقسیط بدهی مالیاتی است؛ مودیان واجد شرایط میتوانند با درخواست از درگاه خدمات الکترونیکی مالیاتی، مالیات مقطوع خود را بهصورت اقساط پرداخت کنند. در کنار این مزایا، چند هشدار مهم وجود دارد: ثبتنام و ارسال صورتحساب الکترونیکی در سامانه مودیان مالیاتی همچنان برای همه صاحبان مشاغل الزامی است و مغایرت بین صورتمعاملات فصلی و اطلاعات ثبتشده میتواند منجر به رد درخواست استفاده از تبصره ۱۰۰ یا مطالبه مالیات و جرایم شود. بنابراین توصیه میشود پیش از تأیید فرم، دقیقاً فروش ثبتشده در سامانهها را با سقف ۷۲ میلیارد تومان تطبیق دهید و در صورت ابهام، از مشاوران مالیاتی معتبر کمک بگیرید.
مشاوره رایگان
نتیجه گیری در مورد تبصره ماده ۱۰۰ قانون مالیات های مستقیم
سازمان امور مالیاتی برای کاهش بار اداری مشاغل کوچک، طرحی تشویقی طراحی کرده که به آن تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم میگویند. سادهترین تعریف این است:
اگر درآمد سالانه کسبوکار شما کمتر از سقفی باشد که هر سال توسط سازمان اعلام میشود، دیگر نیازی به تکمیل اظهارنامه مالیاتی یا نگهداری دفاتر و اسناد مالی ندارید. سازمان امور مالیاتی یک مبلغ مقطوع تعیین میکند و شما فقط آن را پرداخت میکنید.
این تبصره هر سال توسط سازمان امور مالیاتی برای صاحبان مشاغل و برخی گروههای شغلی در نظر گرفته میشود و سقف آن هر سال متفاوت است.
ثبت ديدگاه